Finance a exekuce
INVESTIČNÍ PODVODY
Jak vydělat více peněz – tuto otázku si někdy položil snad úplně každý. Jedním z prostředků, jak zvýšení našeho příjmu dosáhnout, mohou být i investice. Lákavá nabídka vysokého výnosu? Neopakovatelná příležitost? Do týdne garantovaný výsledek? Pozor! Mohlo by se jednat o podvod.
Investiční podvody v současné době nabývají na popularitě. A to hned v několika formách. První z forem může být reklama. Velice často v této reklamě figuruje nějaká známá osobnost. V realitě samozřejmě tato známá osobnost tuto investiční platformu vůbec nepropaguje, dokonce ji ve většině případů ani nezná, ale podvodník její podobu zneužije ve svůj prospěch (vzhledem ke zlepšování výsledků generativní AI čím dál snadnější a důvěryhodnější způsob). Pokud přeci doporučuje takovéto investice např. prezident, určitě na tom něco bude, což může zvýšit důvěru spotřebitele. Cíl těchto reklam je ve všech případech stejný: vylákat kontaktní údaje spotřebitele.
Druhou formou, či způsobem může být přímý kontakt spotřebitele podvodníkem. Nejčastěji spotřebiteli zavolá údajný investiční poradce, který mu dá nabídku, která se „nedá odmítnout“. Zbohatněte snadno a rychle. Prostřednictvím naší aplikace. Dále to funguje tak, že důvěřivý spotřebitel stáhne požadovanou aplikaci. Ta vyžaduje přihlášení, často propojené s jeho osobním bankovnictvím. Spotřebitel zašle zkušební částku. Ne nějak velikou, co kdyby to nevyšlo – tak aby o moc nepřišel. Nicméně, na této zkušební částce zpravidla spotřebitel něco málo vydělá. A začne v něm hlodat přesvědčení, proč neposlal víc, když je to tak snadné… Podvodníka často i nechává zadávat platby automaticky.
Po několika měsících, kdy nechával ze svého účtu odcházet své peníze zjistí, že jeho peníze mizí, ale žádné zisky nepřicházejí.
Je třeba mít na paměti, že skutečné investiční společnosti chrání soukromí svých klientů a určitě se nechlubí zisky známých osobností. Nikdy po Vás nebudou chtít sdílet své osobní údaje, garantovat jim jakýkoliv nekontrolovatelný vzdálený přístup. Neslibují garantované zisky a upozorňují na případná rizika. Zároveň jsou v ČR také pod přísným dohledem ČNB, která brokery nabízející investiční produkty kontroluje a zároveň je licencuje. Existuje také seznam regulovaných a registrovaných brokerů, který je dostupný na webu ČNB, konkrétně podstránce JERRS. Na tomto seznamu je možné si ověřit, zdali poskytovatel investičních služeb skutečně může na našem trhu tyto služby nabízet.
Absence v tomto seznamu však nemusí automaticky znamenat, že se jedná o podvodníka. Existují zahraniční poskytovatelé, kteří mají licenci z jiné země, ale díky „evropskému pasu“ mohou poskytovat své služby i v České republice. Není tedy nutné hned panikařit, ale v případě nenalezení poskytovatele v seznamu vedeným ČNB není od věci zbystřit a začít prověřovat. Na evropské úrovni (v případě zahraničních brokerů) je pak kontrolním orgánem ESMA.
Autor: Marek Tasch
Jak se může spotřebitel domoci nevrácených peněz od podnikatele?

V době rozšířených nákupů zejména na internetu nebo také aktuálně častých problémů ze strany zhotovitelů objednaných a zaplacených, ale nedodělaných děl, a i v jiných případech, kdy má podnikatel povinnost zaplatit spotřebiteli určitou finanční částku (např. po odstoupení od smlouvy, reklamace vyúčtování energií nebo vrácení přeplatku na zálohách), se může stát a v praxi často děje, že se podnikatel k placení nemá anebo platí až opožděně. Jakým způsobem má poté spotřebitel vůči takovémuto neplatícímu podnikateli postupovat, aby se svých peněz domohl? Tím se budeme zabývat v tomto článku, jehož cílem je poskytnout spotřebiteli srozumitelné a praktické informace, jaké kroky v takových případech vůči dlužníkům podniknout.

Předžalobní a případný další (mimo)soudní postup
Nezaplatí-li podnikatel (dále také „dlužník“) včas, je v tzv. prodlení a krom dlužné částky má spotřebitel (dále také „věřitel“) dle § 1970 občanského zákoníku (dále jen „OZ“) právo požadovat také zaplacení úroků z prodlení z této částky až do zaplacení. Prodlení nastává, jakmile marně uplyne nejzazší lhůta k zaplacení (datum splatnosti), tedy pokud mělo být zaplaceno nejpozději např. 4. 5. 2023, je následující den – 5. 5. 2023 dlužník již jeden den v prodlení a věřitel se svého nároku může domáhat u orgánů veřejné moci (nejčastěji soudu, nebo ve stanovených případech i u jiného orgánu/úřadu – viz také dále).
Před podáním žaloby k soudu doporučujeme dlužníka nejprve k dobrovolnému zaplacení vyzvat ve formě tzv. předžalobní výzvy (dle § 142a odst. 1 občanského soudního řádu) a poskytnout mu náhradní lhůtu v délce nejméně 7 kalendářních dnů. Předžalobní výzva je významná pro pozdější přiznání práva na náhradu nákladů řízení v rámci případného soudního sporu (jako je např. soudní poplatek, odměna advokátovi a hotové výdaje dle tarifu, odměna znalci atd.). Předžalobní výzvu je ideální zaslat prokazatelně a adresně dlužníkovi např. pomocí datové zprávy nebo doporučeného dopisu s dodejkou v písemné formě (postačit může v některých případech i e-mailová zpráva, avšak může také přinést nežádoucí komplikace).
Před podáním předžalobní výzvy je také vhodné dlužníka vyzvat jakkoli neformálně (ústně či telefonicky), pokusit se zjistit, jaké důvody mu v placení brání (nebo se mu jen třeba platit nechce) a případně se s ním také mimosoudně dohodnout na náhradní lhůtě nebo na splátkovém kalendáři. Mimosoudní řešení (ADR) je tedy možnou alternativou, avšak není pro spotřebitele povinné a záleží tak zcela na jeho rozhodnutí. Nicméně může pomoci vyhnout se soudnímu či jinému řízení, a ulehčit tak starosti oběma stranám. ADR řízení, pokud jde o prodej výrobků a služeb, zprostředkovává České obchodní inspekce (ČOI – https://www.coi.cz/informace-o-adr/), podnikatel se jej musí ze zákona účastnit, ale vydané stanovisko ČOI není právně závazné, nicméně má díky právnímu odůvodnění doporučující charakter.
Nezaplatí-li dlužník ani v náhradní lhůtě stanovené předžalobní výzvou, může se spotřebitel se svým nárokem obrátit na soud a podat žalobu. Pro zastoupení v soudním řízení silně doporučujeme vyhledat advokáta z důvodu poměrné složitosti celého procesu. V případě úspěchu je pak spotřebitel oprávněn žádat také náhradu již zmíněných nákladů řízení.
Některé typy soukromoprávních sporů mohou krom soudů řešit příslušné správní orgány. Jedná se pak o mimosoudní sporná řízení, kdy rozhoduje daný úřad ve správním řízení, což může být pro spotřebitele efektivnějším a levnějším prostředkem k domožení se svých práv. Jedná se například o spory s dodavatelem nebo zprostředkovatelem energií, které je oprávněn rozhodovat Energetický regulační úřad, v oblasti finančních služeb (např. spotřebitelského úvěru) rozhoduje Finanční arbitr a u telekomunikačních a poštovních služeb pak Český telekomunikační úřad. Vykonatelná rozhodnutí úřadu jsou poté (obdobně jako soudní rozhodnutí) exekučním titulem pro výkon rozhodnutí (viz dále).
Exekuce (výkon) rozhodnutí – Jak na reálné vymožení dluhu?
Nezaplatí-li dlužník ani na základě vydaného soudního (či správního) rozhodnutí a stane-li se rozhodnutí vykonatelným (tzn. uplyne lhůta k plnění povinnosti v rozhodnutí stanovená), může se oprávněná osoba obrátit na příslušný soud s návrhem na výkon rozhodnutí nebo k soudnímu exekutorovi s exekučním návrhem na provedení exekuce – reálného vymožení dluhu včetně nákladů s tím spojených (exekuce).
Kde hledat více informací?
V případě jakýchkoli spotřebitelských dotazů se každý spotřebitel může osobně, telefonicky nebo elektronicky obrátit na naši bezplatnou spotřebitelskou poradnu. Seznam poboček, provozní dobu a kontakty nalezete na webové stránce naší organizace. Můžete si také přečíst řadu našich článků týkajících se dalších oblastí problematiky ochrany spotřebitele.
Jak a kdy se mohu obrátit na Finančního arbitra?
Finanční arbitr je orgán zřízený státem, kterého do funkce jmenuje vláda na návrh ministra financí, a to na dobu pěti let. Finanční arbitr je do funkce jmenován společně se svým zástupcem. Vzhledem k náplni jeho činnosti je nutné, aby jak finanční arbitr, tak jeho zástupce splňovali zákonem (zákon č. 229/2002 Sb., o finančním arbitrovi) stanovené požadavky. Finanční arbitr a jeho zástupce musí být plné svéprávnosti, bezúhonnosti a magisterského právního vzdělání, nad to musí absolvovat pětiletou praxi v oblasti finančního trhu nebo ochrany zájmů spotřebitelů na finančním trhu a mít dobrou pověst. Arbitr musí stejně jako soudce vykonávat svou funkci nezávisle a nestranně a musí se zdržet všeho, co by mohlo budit pochybnosti o jeho nepodjatosti. Za výkon své funkce pak arbitr odpovídá vládě, která ho může odvolat.

Mgr. Monika Nedelková zastává funkci finančního arbitra již od roku 2011, podruhé byla jmenována do funkce v červenci 2016, naposledy poté v září roku 2021. Jejím zástupcem je již od roku 2013 Mgr. Lukáš Vacek, MPA. Úkoly spojené s odborným, organizačním a technickým zabezpečením činnosti arbitra plní Kancelář finančního arbitra, která je organizační složkou státu, účetní jednotkou a jejíž příjmy a výdaje jsou součástí rozpočtové kapitoly Ministerstva financí.
Finanční arbitr je nadán pravomocí rozhodovat spory mezi spotřebitelem a
- poskytovatelem platebních služeb při nabízení a poskytování platebních služeb,
- vydavatelem elektronických peněz při vydávání a zpětné výměně elektronických peněz,
- věřitelem nebo zprostředkovatelem při nabízení, poskytování nebo zprostředkování spotřebitelského úvěru nebo jiného úvěru, zápůjčky, či obdobné finanční služby,
- osobou obhospodařující nebo provádějící administraci fondu kolektivního investování nebo nabízející investice do fondu kolektivního investování nebo srovnatelného zahraničního investičního fondu při obhospodařování nebo provádění administrace fondu kolektivního investování nebo nabízení investic do fondu kolektivního investování nebo srovnatelného zahraničního investičního fondu,
- pojistitelem nebo pojišťovacím zprostředkovatelem při distribuci životního pojištění nebo při výkonu práv a plnění povinností ze životního pojištění,
- osobou provozující směnárenskou činnost při provádění směnárenského obchodu,
- a dalšími subjekty působícími na finančním trhu.
Pokud tedy budete mít problém s bankou, pojišťovnou v oblasti životního pojištění, či například zprostředkovatelem úvěru, můžete se na tuto instituci obrátit.
Jak se na arbitra obrátit?
Řízení před Finančním arbitrem může probíhat pouze na návrh spotřebitele, banka apod. tedy návrh vůči Vám podat nemůže. Návrh může být podán písemně, elektronicky i osobně v sídle Kanceláře finančního arbitra. Za návrh se neplatí žádný poplatek, řízení před finančním arbitrem je bezplatné. Pro řízení se nevyžaduje ani právní zastoupení.
Každá strana si hradí své náklady, arbitr zároveň však nemůže žádné straně přiznat náhradu nákladů řízení. V zásadě tak vzniknou náklady se zasláním písemného návrhu – poštovné, případně jízdné při podání návrhu osobně. Nejjednodušší je podání návrhu elektronicky prostřednictvím stránek Finančního arbitra (https://finarbitr.cz/cs/reseni-sporu/pruvodce-podanim-navrhu.html). Nemusíte se však ničeho obávat, Finanční arbitr Vám pomůže případné chyby v návrhu odstranit a po celou dobu řízení Vám kdykoliv na Vaši žádost pomůže s účinným uplatněním Vašich práv.
Nezbytným předpokladem pro zahájení řízení před finančním arbitrem je však neúspěšná písemná reklamace pochybení u instituce. Navrhovatel se může domáhat jen toho, čeho se domáhal v této reklamaci. V návrhu postačí, když spotřebitel vylíčí, v čem instituce, se kterou vede spor, pochybila, kdy a jak se co stalo a v čem spatřuje neplatnost smlouvy či ujednání a jaká škoda mu vznikla. Škoda musí být vyčíslena a doložena.
Arbitr poté rozhoduje spor dle svého nejlepšího vědomí a svědomí, spravedlivě, nestranně a bez průtahů, na základě zjištěných skutečností. Finanční arbitr může během řízení opakovaně vyzývat obě strany k doplnění vyjádření a podkladů. Teprve poté, co finanční arbitr shledá shromážděné podklady pro vydání rozhodnutí ve věci za dostačující, vyzve obě strany, aby se s nimi seznámily.
Finanční arbitr usiluje o smírné řešení sporu. Finanční arbitr rozhoduje nálezem bez zbytečného odkladu nejpozději však do 90 dnů od shromáždění všech podkladů nutných pro rozhodnutí. Proti nálezu finančního arbitra může kterákoli strana podat odůvodněné námitky. O námitkách rozhoduje znovu finanční arbitr. Rozhodnutí finančního arbitra o námitkách je konečné, tedy nelze se proti němu odvolat, a rozhodnutí nabývá právní moci.
Pravomocný nález finančního arbitra je po uplynutí lhůty pro splnění uložené povinnosti v něm stanovené vykonatelný a má stejné účinky jako rozhodnutí soudu. Proti pravomocnému rozhodnutí finančního arbitra o námitkách může kterákoli strana sporu podat žalobu k věcně a místně příslušnému obecnému soudu. S podáním žaloby lze požádat soud o odložení právní moci nebo vykonatelnosti rozhodnutí finančního arbitra.
Základní informace o Finančním arbitrovi a řízení před ním zjistíte zde: https://finarbitr.cz/cs/, další potřebné informace, a především formuláře pro podání návrhu naleznete zde: https://finarbitr.cz/cs/reseni-sporu/formulare.html.
Samozřejmě Vám rádi s podáním návrhu na zahájení řízení před Finančním arbitrem rádi pomůžeme, k tomu Vám doporučujeme navštívit osobně kteroukoliv z našich poboček (https://www.asociace-sos.cz/pro-spotrebitele/kontakty/osobni-poradenstvi/).
Mgr. Boleslav Tomšík
Odborný právní poradce
Sdružení obrany spotřebitelů – Asociace, z.s.
Investiční podvody
V době vysoké inflace a všeobecné nejistoty se investice stávají velmi populárním nástrojem jak zhodnotit své finance a zabránit inflaci v postupnému ohlodávání hodnoty úspor.
S tímto rostoucím zájmem o investice však přichází i podvodníci, kteří zneužívají skutečnosti, že pro mnoho lidí je investiční prostředí nové a složité. Proto se v tomto článku zaměříme na to, jak mohou investiční podvody vypadat, jak je odhalit a jak se proti nim bránit.
Reklamy, vyskakovací okna a e-maily
Velká část podvodníků láká své oběti pomocí různých typů internetových reklam. Ať už se jedná o reklamní příspěvky na Facebooku nebo jiných sociálních sítích, nebo o vyskakující okna, která se objevují typicky na zpravodajských webech, nebo i skrze nevyžádané reklamní emaily.
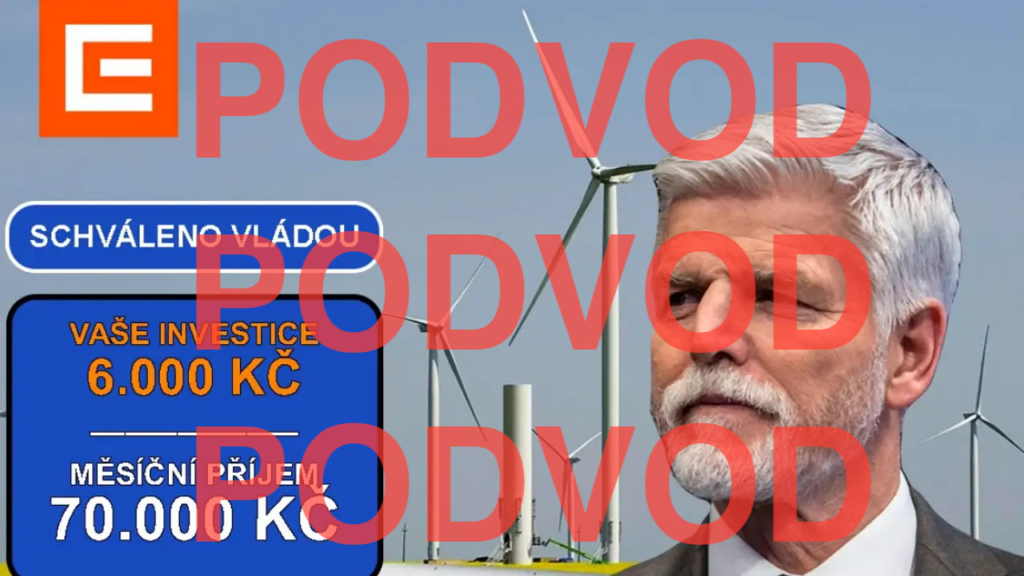
Většinu takových reklam spojují tyto znaky. Snaží se nalákat slibem vysokých výdělků. A tvrdí, že jsou podporovány nějakou autoritou, například vládou nebo prezidentem, nebo že stojí za nimi nějaká velká korporace – například ČEZ nebo Agrofert.
Podvodná reklama může typicky vypadat třeba takto:
Manipulace podvodníku
Po kliknutí na podobnou reklamu na Vás obyčejně vyskočí registrační tabulka, pro vyplnění kontaktních údajů, především telefonního čísla.
Právě na to se vám později podvodníci ozvou. Bohužel už dnes nelze spoléhat na to, že podvodníka v telefonu na první pohled poznáte. Podvodníci jsou většinou rodilí Češi nebo Slováci bez přízvuku, kteří mohou působit velmi přátelsky a profesionálně. Obyčejně mají nachystaný mnohastránkový scénář, podle kterého postupují a pomalu si Vás získávají na svou stranu. Velkou silou podvodníků je, že jsou velmi trpěliví a telefonáty s nimi tak mohou trvat až překvapivě dlouho, čímž ve vás dokáží vzbudit dojem, že se znáte už delší dobu a získat si tak vaši důvěru.
Podvodníci přitom během hovoru používají řadu manipulačních technik. Apelují na strach z inflace a nejistoty. Často apelují na emoce sliby vysokých zisků. Ukazují, jaké minulé příležitosti jste propásli a urgují abyste nepropásli další šance vydělat. Na konci hovoru tak často máte v podvodníka důvěru, pocit nadšení z celé nabídky a zároveň strach, že pokud nyní nezainvestuje přijdete o skvělou příležitost, jak vydělat a „porazit“ inflaci.
Falešné platformy
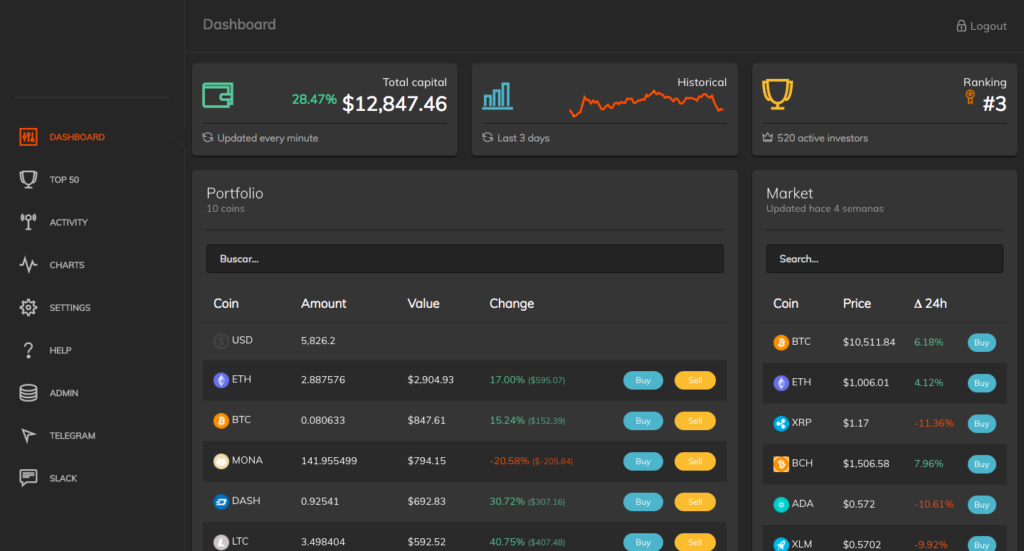
Podvodníci vám pak během telefonátu představí také svou webovou investiční aplikaci. Ta obyčejně vypadá velmi skutečně a přesvědčivě. Nejde tak pouze o amatérský narychlo vytvořený web, ale o sofistikovanou a profesionálně vytvořenou platformu, kterou lze od skutečných investičních stránek jen stěží rozeznat. Přesto je zde zásadní rozdíl – peníze na tuto stránku vložené, již nelze vybrat.
Propojení účtu s bankou
Poté co vám podvodník představí jeho falešnou stránku bude chtít, abyste si svůj nově založený investiční účet propojili s bankovním účtem.
Podvodník vás navede, abyste se přihlásili do internetového bankovnictví a zaslali peníze převodem na jim nadiktovaný účet. Ten bude většinou zahraniční, aby bylo pro policejní orgány co nejtěžší podvodníka vystopovat.
Jakmile jsou peníze odeslány je poslední možnosti záchrany zablokování podezřelé transakce bankou, to ovšem nefunguje vždy. Nižší částky pak banky obvykle neblokují.
Stále není konec!
Tím ovšem podvod bohužel nekončí. Odeslaná částka se vám totiž připíše na falešnou investiční platformu, třeba i se štědrým bonusem. S částkou pak můžete na této stránce disponovat a různě investovat, přičemž jde samozřejmě jen o pouhé divadlo.
Navíc to bude vypadat, že investování vám opravdu vynáší, můžete tak mít tendenci poslat i další peníze. Řada podvedených tak v této iluzi může vydržet i několik měsíců a že se jedná o podvod zjistí až když se poprvé pokusí o výběr svých peněz.
Jak podvod poznat?
Jak jste jistě pochopili, novodobé podvody už bohužel nejsou tak snadno prokouknutelné. Podvodníci se neustále překonávají a vytvářejí čím dál přesvědčivější iluze, jen aby z vás vymámili vaše peníze.
Je tedy třeba být vždy ostražití a raději neinvestovat na neprověřených stránkách. Vždy je dobré si pročíst recenze. A to nejen z investiční stránky, ty totiž mohou být falešné, ale i z nezávislých srovnávacích a hodnotících fór.
Také doporučujeme se vždy před velkou investicí poradit například s partnerem nebo blízkými. Investičně zkušenější blízcí vám pak jistě poradí také s výběrem té správné investiční platformy.
Závěr
Co říci závěrem? Snad jen, že je skutečně třeba být vždy na internetu opatrný. Pokud nás však někdo opravdu podvede a okrade, není to nikdy vina naší neopatrnosti. Je to POUZE vina podvodníka.
Pokud tak máte nějaký problém, byli jste podvedeni nebo si to třeba jen myslíte, neváhejte se obrátit na policii, svěřit se blízkým nebo si přijít pro radu do našeho sdružení. V každém případě je dobré celou věc řešit, neboť tím můžete pomoci jak sami sobě, tak dalším potenciálním obětem.
Za Sdružení obrany spotřebitelů – Asociace, z. s.
Michal Bruzek
Odborný právní poradce
Co je chargeback?
Pokud jste si objednali z e-shopu a balíček vám nepřišel a zároveň obchodník přestal reagovat, nezoufejte. Je možné, že jste naletěli podvodnému e-shopu, ale i v takovém případě máte několik možností, jak se domoci vrácení peněz. Nejefektivnější cestou je požádat o chargeback.
Chargeback je proces, kdy vaši banku nebo poskytovatele platební služby požádáte o zrušení transakce a vrácení peněz zpět na váš účet. Tento proces je obvykle možný, pokud platba proběhla kartou nebo přes jinou platební bránu, která chargeback podporuje.
Jak na to?
Kontaktujte svou banku nebo poskytovatele platební služby – ihned je informujte o problému s vaší objednávkou a požádejte o zahájení chargebacku. Banka vám poskytne potřebné informace a formuláře.
Připravte si důkazy – zajistěte si všechny dostupné důkazy o transakci, komunikaci s obchodníkem (např. e-maily, potvrzení objednávky, doklady o platbě) a případně i informace o tom, že obchodník přestal komunikovat nebo neplnil své závazky.
Dodržte lhůtu – chargeback má stanovené lhůty, které se liší podle banky a typu platby. Obvykle bývá mezi 30 až 120 dny od provedení platby, takže neotálejte s podáním žádosti.
Chargeback je silný nástroj na ochranu spotřebitelů a většina bank má pro takové případy jasný postup. Důležité je jednat co nejdříve a poskytnout co nejvíce informací. Tímto způsobem máte šanci získat zpět své peníze, i když obchodník už nereaguje. Pro příště, pokud objednáváte z neznámého e-shopu, zkontrolujte, zda není na seznamu rizikových e-shopů, který je veden Českou obchodní inspekcí – https://coi.gov.cz/pro-spotrebitele/rizikove-e-shopy/
Finanční podvody na internetu a chargeback
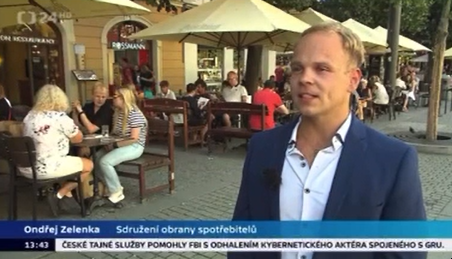
Podívejte se na reportáž ČT24, ve která Vám náš právník pan Mgr. Ondřej Zelenka vysvětlí co je to chargeback a jak funguje – https://www.facebook.com/reel/879653794226519
Sledujte na facebooku náš spotřebitelský seriál na aktuální téma Bankovní podvody
Na našem facebooku https://www.facebook.com/SOS.Asociace Vás od dnešního dne čeká každou středu a neděli v 19.00 hod. jeden díl našeho nového spotřebitelského seriálu, který vtvořil náš poradce Michal Bruzek.
Ve čtyřdílném seriálu se budeme věnovat bankovním podvodům, konkrétně několika z nich, se kterými se v současnosti můžete setkat nejčastěji. Povíme si, jak podvody fungují a jak se úspěšně vyhnout podvedení.
Podvodné investice do dluhopisů.
Na začátku dubna letošního roku informovala Policie české republiky veřejnost o obvinění čtyř osob ve věci podvodného vylákávání finančních prostředků za tvrzeným účelem investice do dluhopisů. Dle dosavadního vyšetřování kriminalistů Národní centrály proti organizovanému zločinu došlo tímto způsobem poškozeným dohromady ke vzniku škody ve výši 234 milionů Kč. [1]
Celá podvodná operace byla muži uskutečněna skrze společnost RAMFIN Holding a.s., kterou si založili v únoru roku 2016. RAMFIN Holding a.s. se následně stala společníkem v několika dalších společnostech provozovaných stejnou skupinou osob. Jednou z nich byla také právnická osoba nesoucí název SENIOR SAFE s.r.o., pomocí které se obviněným podařilo oslovit drtivou většinu poškozených.
SENIOR SAFE s.r.o. začala v České republice působit již v roce 2015 a zaměřovala se na poskytování služeb především osobám starším 50 let. Mezi nabízené úsluhy patřila široká škála pomoci s běžnými aktivitami, kterým se málokdo vyhne, od domluvy kominíka, až po poradenství v právní oblasti. Skrze poskytování nastíněných asistenčních služeb společnost získala množství klientů, především v důchodovém věku, u kterých si navíc vybudovala důvěru v pozici spolehlivého pomocníka s mnohdy náročnými úkony.
Právě této nabyté důvěry ovšem začala společnost velmi brzy zneužívat a svým klientům nabízet finanční služby v podobě uzavírání smluv o zápůjčce, tedy nabízela investiční zhodnocení úspor s úrokem ve výši 2,1 % měsíčně. Od poloviny roku 2016, až do začátku roku 2018, se jí tímto způsobem podařilo získat zápůjčky ve výši 66 214 000 Kč. Toto jednání ovšem neuniklo pozornosti České národní banky, která jakožto dozorový orgán dohlíží na poskytování bankovních služeb. Jelikož společnost SENIOR SAFE s.r.o. (potažmo tedy RAMFIN Holding a.s.) neměla potřebná oprávnění pro přijímání investičních vkladů, udělila ji Česká národní banka pokutu ve výši 1 000 000 Kč. [2] Na udělení pokuty a potenciální ohrožení reputace SENIOR SAFE s.r.o. reagovala společnost svým přejmenováním na Celostátní česká služba s.r.o., přičemž pod tímto názvem působí dodnes.
Celostátní česká služba s.r.o. není jedinou společností, která pod záštitou RAMFIN Holding a.s. dále poskytovala úvěry, a tedy získávala od svých klientů vysoké finanční obnosy pod příslibem jejich zhodnocení. RAMFIN se podařilo vybudovat rozsáhlou strukturu podobně vystupujících subjektů, kteří na první pohled působily důvěryhodně a často bylo možné navštívit jejich pobočky po celé České republice. Problematičnost poskytnutých úvěrů (dluhopisů) se navíc nezačala projevovat ihned, společnost totiž vlastníkům daných dluhopisů pravidelně vyplácela měsíční úroky a ti na základě této skutečnosti často investovali další peníze. Vyplácení měsíčních úroků bylo možné díky příchodu stále nových „investorů“ (tedy klientů, kteří se rozhodli dluhopisy společnosti také zakoupit = poskytnout jí úvěr) a zároveň také onomu zvětšování zainteresovanosti stávajících investorů povzbuzených dobrou zkušeností s nabýváním výnosu z úroků a vírou v serióznost a stabilitu společnosti. Takto nově získané prostředky byly využívány pro vyplácení úroků investorům starším a systém tímto způsobem mohl poměrně bezproblémově (na omezenou dobu) fungovat.
Popsaný, bezpochyby rafinovaný, model není novinkou, se kterou by přišla skupina RAMFIN Holding a.s. jako první, využitý postup nese označení Ponziho schéma a svůj název získal již v minulém století, kdy podnikatel Charles Ponzi s jeho pomocí získal krátkodobě obrovské bohatství a následně také několik let ve vězení.[3] Celé schéma by se dalo označit za časovanou bombu, která pod konstrukcí dotiká nejpozději v momentě, kdy přiliv nových finančních prostředků nestačí na pokrytí výdajů spočívajících ve vyplácení úroků předchozích investorům a znepokojení těchto investorů následně vede k odhalení reálného nakládání s investovanými penězi a zborcení celé struktury od základů. Po zevrubném zhodnocení účetních dokumentů společnosti(í) pak dochází k odhalení zadluženosti subjektu a nezbývá než počítat ztráty, kterým se podvedení investoři nevyhnou.
Závěrem nelze než nedoporučit pečlivý rozmysl nad způsobem zhodnocování úspor, ačkoliv žádná investice není bezriziková, důkladné prověření subjektu, kterému finance poskytujeme a svěřujeme je pro výši rizika zásadní.
Veronika Hladká
Odborná právní poradkyně,
Sdružení obrany spotřebitelů – Asociace, z.s.
[1] Vylákání 234 milionů Kč – obvinění 4 osob [online] policie.cz [cit. 15.9.2022] https://www.policie.cz/clanek/vylakani–234–milionu–kcobvineni–4–osob.aspx
[2] rozhodnutí České národní banky č.j. 2019/77161/570 ze dne 10. července 2019, sp.zn. Sp/2018/264/573
[3] Charles Ponzi [online] wikipedia.org [cit. 15.9.2022] https://en.wikipedia.org/wiki/Charles_Ponzi
Co dělat, když nezvládám splácet hypotéku?
Současný vývoj na hypotečním trhu zasáhl nejednu domácnost. Nejčastější situací, se kterou se spotřebitelé setkávají, je skončení fixačního období a s tím související nárůst měsíčních splátek až v řádech tisíců korun. Spotřebitelé se tak mohou dostat do situace, kdy nemohou dostát svým měsíčním závazkům a nezvládají splácet hypotéku. Co v takové situaci dělat?
Nejdůležitější je včasné kontaktování bankovní instituce, která hypoteční úvěr poskytuje. Spotřebitelé by neměli před neschopností dostát svým závazkům strkat hlavu do písku. Banky se budou snažit svým klientům vyjít co nejvíce vstříc, neboť je to nepříjemná situace pro obě strany. V dnešní době již není řešením pouze prodej nemovité věci, ale banky mají pro své klienty k dispozici i méně radikální nástroje. K prodeji se tedy snaží přistoupit jako k poslednímu možnému řešení. Je nutné si ale uvědomit, že jakékoliv řešení bude mít dopad na kredibilitu, což je úvěrová důvěryhodnost. Banka provede zápis do registru dlužníků, a to pak v budoucnu může být problém při sjednávání dalších úvěrů.
Jedním z možných řešení je odklad splátek. Je důležité mít na paměti, že odklad splátek se většinou týká jen odkladu splátek jistiny. Úroky, které jsou s úvěrem spojeny, je většinou nutno hradit dále. Podmínkou je bezproblémové splácení úvěru alespoň 1 rok v kuse. Doba odkladu se u jednotlivých bank může lišit, ale standartním je až půlroční odklad.
Další možností je splátkový kalendář, respektive jeho úprava. Pokud dojde k úpravě splátkového kalendáře, dochází i k úpravě doby splatnosti. Proto třeba toto řešení nemusí být přístupné pro všechny věkové kategorie, neboť v pozdějším věku je riziko neschopnosti splácet hypoteční úvěr vyšší.
Možností, která se ale při dnešních úrokových sazbách vyplatí jen málokomu, je refinancování celé hypotéky. O refinancování se jedná, když je stávající úvěr splacen novým úvěrem sjednaným u jiné banky za výhodnějších podmínek. Hledání výhodnější nabídky se ale při rostoucích sazbách stává stále složitějším. Pokud se spotřebitelé přeci jen rozhodnou úvěr refinancovat, je dobré si zjistit, za jakých podmínek mohou stávající úvěr umořit. Často to jde bez jakýchkoliv přídatných sankcí, ale není to pravidlem.
Radikálním řešením je prodej nemovitosti. Prodej může být nařízen bankou, a pak se jedná o prodej ve veřejné dražbě. Může se stát, že vydražená cena zcela nepokryje poskytnutý úvěr. Potom dluh zaniká jen do výše ceny, za kterou byla nemovitost prodána. Dlužníkem banky je tedy spotřebitel stále. Nemovitost, ale může být prodána i vlastní iniciativou spotřebitele. Pak je nutno dát si pozor na zákaz zcizení, který je často bankami při poskytnutí hypotečního úvěru zapisován do katastru nemovitostí. Nemovitost krytá zákazem zcizení může být prodána pouze se souhlasem věřitele, tedy banky, jinak katastr nemovitostí převod vlastnického práva nepovolí.
Pokud někdo teprve zvažuje rizika hypotečního úvěru, je dobré myslet na zadní vrátka již při jeho sjednávání. Nejjednodušší prevencí, je dostatečná finanční rezerva. Přičemž její výše by se měla pohybovat okolo součtu ročních splátek. Druhou možností je pojištění proti nemožnosti splácet. Například Česká spořitelna toto pojištění v nejvyšší možné variantě nabízí pro případ pracovní neschopnosti, invalidity, úmrtí ale i ztráty zaměstnání.
Ač se to ze začátku může jevit příliš černě, banky budou chtít svým věrným klientům v takové situaci pomoci. Nejdůležitějším faktorem je včasná a otevřená komunikace s Vaší bankou. Řešením rozhodně není neplacení splátek, protože tím se spotřebitelé dostávají do větších problémů.
Valentýna Poláchová
Odborná právní poradkyně, Sdružení obrany spotřebitelů – Asociace, z.s.